Il quadro prudenziale francese impedisce, a questo stadio, la formazione di una bolla immobiliare classica alimentata dal sovraindebitamento. Il tetto del tasso di sforzo al 35 %, la durata massima di 25 anni e il margine di flessibilità del 20 % concesso alle banche, confermati dal HCSF il 15 settembre 2026, costituiscono un vincolo che i mercati anglosassoni non avevano prima del 2008.
La questione non è quindi se i prezzi salgano, ma se questo aumento si basi su un leva irragionevole o su uno squilibrio strutturale tra offerta e domanda.
Vincoli prudenziali del HCSF e pressione sul credito immobiliare
Il mantenimento delle regole del HCSF crea una situazione paradossale. Da un lato, il tetto del 35 % del tasso di sforzo blocca qualsiasi deriva speculativa attraverso l’indebitamento. Dall’altro, la Federazione bancaria francese chiede dal settembre 2026 un allentamento di questo quadro, ritenendo che penalizzi le famiglie con un reddito disponibile confortevole ma escluse meccanicamente dal credito.
Questo braccio di ferro normativo rivela un angolo morto nel dibattito sulla bolla. Il rischio principale non è un eccesso di credito, ma un razionamento che comprime i volumi delle transazioni mantenendo i prezzi elevati a causa della scarsità dell’offerta nel mercato secondario.
Le analisi disponibili su bulle-immobiliere.fr documentano precisamente questa tensione tra inquadramento prudenziale e accesso al finanziamento, un tema che la maggior parte dei bilanci congiunturali tratta in superficie.
Il margine di flessibilità del 20 % consente alle banche di derogare ai criteri per una parte della loro produzione, principalmente a beneficio dei primi acquirenti e degli acquirenti di abitazioni principali. In pratica, questo margine è spesso sottoutilizzato, con gli istituti che preferiscono garantire il loro portafoglio piuttosto che sfruttare appieno questa libertà.
Carenza di abitazioni nuove: sostegno dei prezzi o segnale di crisi?
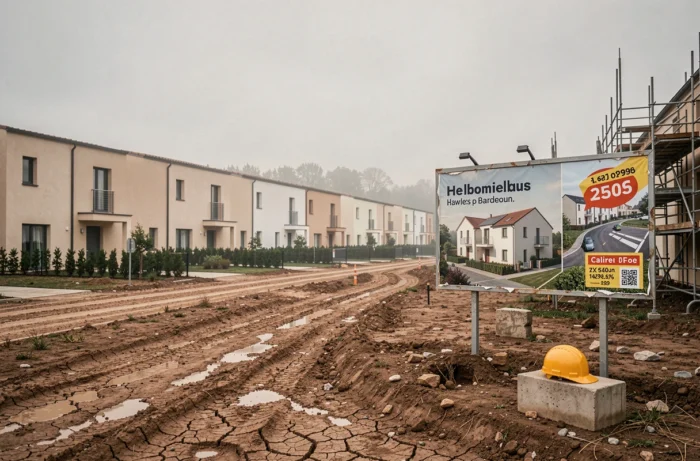
La costruzione di nuove abitazioni rimane a livelli storicamente bassi. Il numero di permessi di costruzione rilasciati non ha ripreso il ritmo di prima del 2020, e le nuove costruzioni continuano a diminuire. Questo deficit strutturale di produzione sostiene meccanicamente i prezzi dell’usato, non per speculazione, ma per insufficienza dell’offerta.
Un mercato in cui si costruisce troppo poco non forma una bolla nel senso classico. Genera una tensione permanente che aumenta il costo dell’abitazione senza che questo aumento sia reversibile a breve termine. La distinzione è fondamentale per le famiglie: in una bolla, i prezzi alla fine si correggono. In un deficit di offerta, si stabilizzano a un livello elevato.
Gli sviluppatori affrontano un’equazione insolubile: costi di costruzione in aumento, normative ambientali più severe, terreni rari nelle zone ad alta domanda. L’abitazione nuova non svolgerà il suo ruolo di regolatore dei prezzi finché questi freni strutturali persisteranno.
Disparità territoriali nel mercato immobiliare francese
Parigi e le grandi metropoli mantengono prezzi al metro quadro elevati, sostenuti da una domanda superiore all’offerta disponibile. Al contrario, alcune città medie registrano una stagnazione, se non un moderato calo.
- Nelle metropoli con alta tensione locativa, il prezzo al metro quadro rimane sostenuto dallo squilibrio demografico e dalla scarsità di terreni edificabili.
- Le città medie poco collegate ai bacini di lavoro vedono il loro mercato rilassarsi, con tempi di vendita che si allungano e un potere di negoziazione che torna a favore degli acquirenti.
- Le zone costiere e di confine mantengono una dinamica propria, alimentata da acquirenti i cui redditi non dipendono dal mercato locale.
Questa frammentazione geografica rende poco operativa la diagnosi nazionale. Parlare di una bolla immobiliare in Francia equivale a mediare realtà incomparabili.
Rapporto prezzo-affitto e sovravalutazione: cosa dicono davvero gli indicatori
Il rapporto prezzo/affitto rimane elevato rispetto alle medie storiche. Questo rapporto misura il numero di anni di affitto necessari per ammortizzare un acquisto. Più è alto, più l’acquisto appare costoso rispetto all’affitto.
Un rapporto elevato non significa automaticamente bolla. Può riflettere tassi di interesse bassi (che aumentano la capacità di indebitamento), una fiscalità favorevole alla proprietà, o semplicemente una forte preferenza culturale per l’acquisto. In Francia, questi tre fattori coesistono.
Il vero segnale di allerta sarebbe un rapporto prezzo/affitto in rapido aumento combinato a un allentamento del credito. Tuttavia, osserviamo l’inverso: le condizioni di concessione rimangono rigorose. L’elevato rapporto traduce più un mercato costoso che un mercato speculativo.
Tassi d’interesse e potere d’acquisto immobiliare
I tassi di credito immobiliare sono diminuiti dal loro picco del 2023-2024, tornando a livelli vicini al 3 % entro la fine del 2025. Questo allentamento ha meccanicamente migliorato la capacità di indebitamento delle famiglie senza però provocare un’affluenza sul mercato.
La prudenza degli acquirenti è spiegata da un contesto economico incerto e dal recente ricordo dell’aumento brusco dei tassi. Le famiglie ora bilanciano tra capacità di indebitamento e rischio di correzione, il che frena la componente psicologica solitamente associata alle bolle.
Scenario più probabile per il mercato immobiliare in Francia
Non vediamo le condizioni riunite per una bolla speculativa generalizzata. Il quadro prudenziale blocca la leva dell’indebitamento, la costruzione nuova rimane insufficiente per creare un eccesso di offerta, e la domanda si frammenta geograficamente.
- Il rischio principale non è l’esplosione di una bolla, ma l’installazione duratura di un mercato a due velocità tra metropoli ad alta tensione e territori in perdita di attrattiva.
- Un allentamento delle regole del HCSF, se dovesse avvenire sotto pressione bancaria, modificherebbe sensibilmente l’analisi reinserendo leva nel sistema.
- La traiettoria dei tassi direttivi della BCE rimane il parametro da monitorare: qualsiasi ulteriore riduzione rilancerebbe la capacità di acquisto e eserciterebbe una pressione al rialzo sui prezzi.
Il mercato immobiliare francese è costoso, segmentato e vincolato dalla regolamentazione. Queste caratteristiche lo distinguono nettamente da un mercato in bolla, dove i prezzi si impennano per eccesso di credito ed euforia collettiva. Il vero dibattito riguarda meno il rischio di esplosione che la capacità delle famiglie di trovare alloggio in un mercato strutturalmente teso.