El marco prudencial francés impide, en esta etapa, la formación de una burbuja inmobiliaria clásica alimentada por el sobreendeudamiento. El límite de esfuerzo del 35 %, la duración máxima de 25 años y el margen de flexibilidad del 20 % otorgado a los bancos, confirmados por el HCSF el 15 de septiembre de 2026, constituyen un cerrojo que los mercados anglosajones no tenían antes de 2008.
La cuestión no es, por tanto, si los precios suben, sino si este aumento se basa en un apalancamiento irracional o en un desequilibrio estructural entre oferta y demanda.
Restricciones prudenciales del HCSF y presión sobre el crédito inmobiliario
El mantenimiento de las reglas del HCSF crea una situación paradójica. Por un lado, el límite del 35 % de esfuerzo bloquea cualquier desvío especulativo por el endeudamiento. Por otro lado, la Federación Bancaria Francesa ha estado pidiendo desde septiembre de 2026 una flexibilización de este marco, considerando que penaliza a los hogares que tienen un remanente para vivir cómodo pero que son excluidos mecánicamente del crédito.
Este tira y afloja regulatorio revela un punto ciego en el debate sobre la burbuja. El principal riesgo no es un desbordamiento del crédito, sino un racionamiento que comprime los volúmenes de transacciones mientras mantiene los precios altos por la escasez de oferta en el mercado secundario.
Los análisis disponibles en bulle-immobiliere.fr documentan precisamente esta tensión entre el encuadramiento prudencial y el acceso a la financiación, un tema que la mayoría de los informes coyunturales tratan de manera superficial.
El margen de flexibilidad del 20 % permite a los bancos desviarse de los criterios para una parte de su producción, principalmente en beneficio de los compradores de vivienda por primera vez y de los adquirentes de vivienda principal. En la práctica, este margen suele estar subutilizado, ya que las instituciones prefieren asegurar su cartera en lugar de aprovechar toda esta latitud.
Escasez de viviendas nuevas: ¿sostenimiento de precios o señal de crisis?
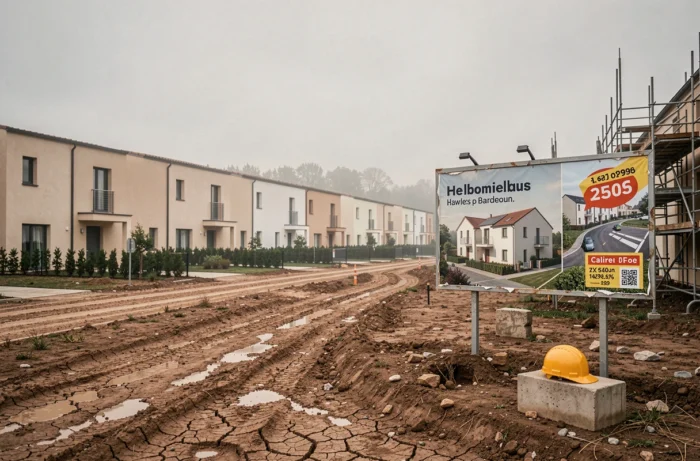
La construcción nueva se mantiene en niveles históricamente bajos. El número de permisos de construcción otorgados no ha recuperado su ritmo de antes de 2020, y las obras en construcción continúan disminuyendo. Este déficit estructural de producción sostiene mecánicamente los precios de lo antiguo, no por especulación, sino por insuficiencia de la oferta.
Un mercado donde se construye muy poco no forma una burbuja en el sentido clásico. Genera una tensión permanente que encarece el costo de la vivienda sin que este encarecimiento sea reversible a corto plazo. La distinción es capital para los hogares: en una burbuja, los precios terminan por corregirse. En un déficit de oferta, se estabilizan en un nivel alto.
Los promotores se enfrentan a una ecuación insoluble: costos de construcción en aumento, normas medioambientales más exigentes, terrenos escasos en las zonas tensionadas. La vivienda nueva no desempeñará su papel de regulador de precios mientras persistan estos frenos estructurales.
Disparidades territoriales en el mercado inmobiliario francés
París y las grandes metrópolis mantienen precios altos por metro cuadrado, impulsados por una demanda superior a la oferta disponible. En cambio, algunas ciudades medianas registran una stagnación, e incluso un retroceso moderado.
- En las metrópolis con alta tensión locativa, el precio por metro cuadrado sigue siendo sostenido por el desequilibrio demográfico y la escasez de terrenos edificables.
- Las ciudades medianas poco conectadas a los centros de empleo ven cómo su mercado se relaja, con plazos de venta que se alargan y un poder de negociación que regresa al lado del comprador.
- Las zonas costeras y fronterizas mantienen una dinámica propia, alimentada por compradores cuyos ingresos no dependen del mercado local.
Esta fragmentación geográfica hace que el diagnóstico nacional sea poco operativo. Hablar de una burbuja inmobiliaria en Francia equivale a promediar realidades incomparables.
Ratio precio-alquiler y sobrevaloración: lo que realmente dicen los indicadores
El ratio precio/alquiler sigue siendo alto en comparación con las medias históricas. Este ratio mide el número de años de alquiler necesarios para amortizar una compra. Cuanto más alto es, más cara parece la compra en comparación con el alquiler.
Un ratio alto no significa automáticamente burbuja. Puede reflejar tasas de interés bajas (que aumentan la capacidad de endeudamiento), una fiscalidad favorable a la propiedad, o simplemente una fuerte preferencia cultural por la compra. En Francia, estos tres factores coexisten.
La verdadera señal de alerta sería un ratio precio/alquiler en rápido aumento combinado con una flexibilización del crédito. Sin embargo, observamos lo contrario: las condiciones de concesión siguen siendo estrictas. El ratio elevado traduce más un mercado caro que un mercado especulativo.
Tasas de interés y poder adquisitivo inmobiliario
Las tasas de crédito hipotecario han disminuido desde su pico de 2023-2024, regresando a niveles cercanos al 3 % a finales de 2025. Esta relajación ha mejorado mecánicamente la capacidad de endeudamiento de los hogares sin provocar una avalancha en el mercado.
La prudencia de los compradores se explica por un contexto económico incierto y por el recuerdo reciente del aumento brusco de las tasas. Los hogares ahora arbitran entre capacidad de endeudamiento y riesgo de corrección, lo que frena el componente psicológico habitualmente asociado a las burbujas.
Escenario más probable para el mercado inmobiliario en Francia
No vemos las condiciones reunidas para una burbuja especulativa generalizada. El marco prudencial bloquea el apalancamiento, la construcción nueva sigue siendo insuficiente para crear un exceso de oferta, y la demanda se fragmenta geográficamente.
- El principal riesgo no es la explosión de una burbuja, sino la instalación duradera de un mercado a dos velocidades entre metrópolis tensionadas y territorios en pérdida de atractivo.
- Una flexibilización de las reglas del HCSF, si se produjera bajo presión bancaria, modificaría significativamente el análisis al reinyectar apalancamiento en el sistema.
- La trayectoria de las tasas directrices del BCE sigue siendo el parámetro a vigilar: cualquier nueva baja relanzaría la capacidad de compra y ejercería una presión alcista sobre los precios.
El mercado inmobiliario francés es caro, segmentado y restringido por la regulación. Estas características lo distinguen claramente de un mercado en burbuja, donde los precios se disparan por exceso de crédito y euforia colectiva. El verdadero debate se centra menos en el riesgo de estallido que en la capacidad de los hogares para acceder a la vivienda en un mercado estructuralmente tenso.